Que faire en cas de catastrophe naturelle ?
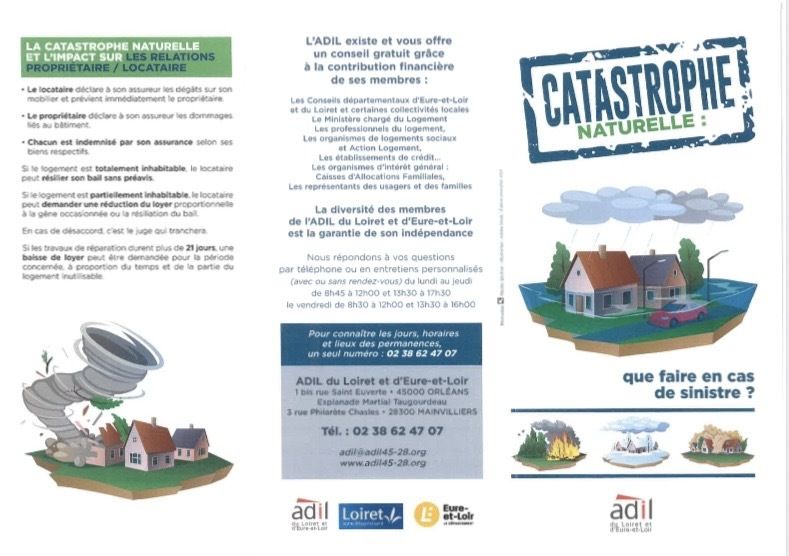
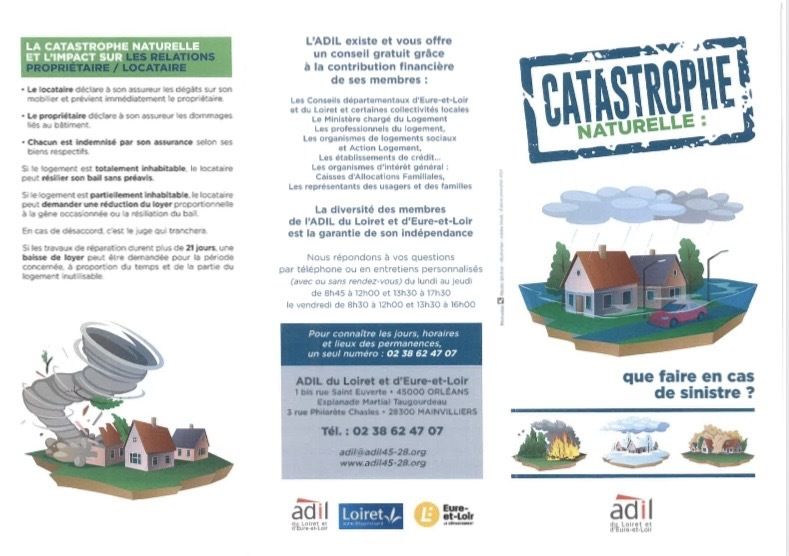
🌪️ Catastrophe naturelle : que faire en cas de sinistre ? 🏠
D'après la brochure de l'ADIL du Loiret et d'Eure-et-Loir
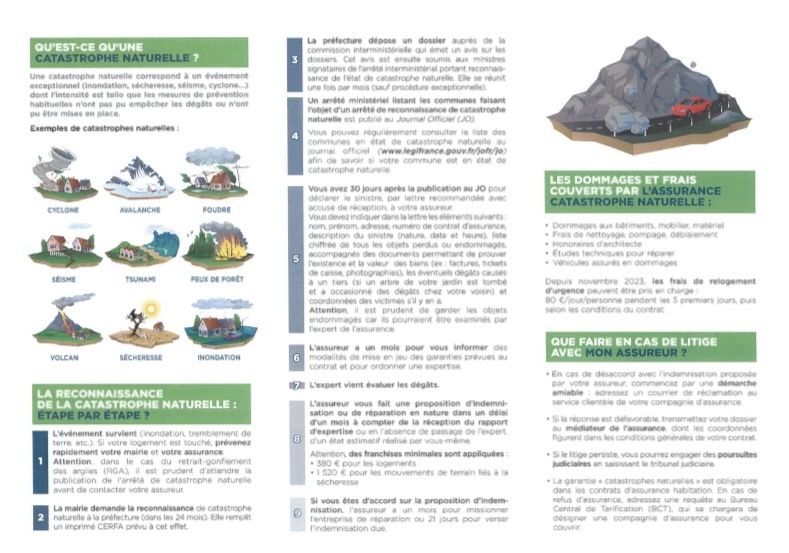
🌍 Qu'est-ce qu'une catastrophe naturelle ?
C'est un événement exceptionnel (inondation, sécheresse, séisme, cyclone…) dont l'intensité est telle que les mesures de prévention habituelles n'ont pas pu empêcher les dégâts. Exemples : 🌀 cyclone, ⛰️ avalanche, ⚡ foudre, 🌋 volcan, 🌊 tsunami, 🔥 feux de forêt, 🏜️ sécheresse, 💧 inondation.
📋 La reconnaissance, étape par étape
1. 📞 L'événement survient : prévenez rapidement votre mairie et votre assureur. Pour le retrait-gonflement des argiles, mieux vaut attendre l'arrêté avant de contacter l'assureur.
2. 🏛️ La mairie demande la reconnaissance à la préfecture (dans les 24 mois) avec un imprimé CERFA.
3. 🗂️ La préfecture dépose un dossier auprès de la commission interministérielle, qui se réunit environ une fois par mois.
4. 📰 Un arrêté ministériel listant les communes concernées paraît au Journal Officiel (consultable sur legifrance.gouv.fr).
5. ✉️ Sous 30 jours après publication, déclarez le sinistre par lettre recommandée avec accusé de réception (identité, contrat, description, liste des objets endommagés, factures, photos). Gardez les objets abîmés pour l'expertise.
6. ⏰ L'assureur vous informe sous un mois des modalités de mise en jeu des garanties.
7. 🔍 L'expert évalue les dégâts.
8. 💶 Proposition d'indemnisation sous un mois après réception du rapport d'expertise. Franchises minimales : 380 € pour les logements, 1 520 € pour la sécheresse.
9. ✅ Si vous acceptez, l'assureur missionne l'entreprise sous un mois ou verse l'indemnité sous 21 jours.
💰 Dommages et frais couverts
• 🧱 Dommages aux bâtiments, mobilier, matériel
• 🧹 Nettoyage, pompage, déblaiement
• 📐 Honoraires d'architecte
• 🔧 Études techniques de réparation
• 🚗 Véhicules assurés en dommages
🏨 Depuis novembre 2023, les frais de relogement d'urgence sont pris en charge : 80 €/jour/personne pendant les 5 premiers jours, puis selon le contrat.
⚖️ En cas de litige avec l'assureur
• 🤝 Démarche amiable : courrier de réclamation au service clientèle.
• 📨 Réponse défavorable : saisissez le médiateur de l'assurance.
• 🏛️ Si le litige persiste : poursuites judiciaires devant le tribunal.
• 🛡️ Garantie obligatoire dans les contrats habitation. En cas de refus, saisissez le Bureau Central de Tarification (BCT).
🏡 Impact sur les relations propriétaire / locataire
• 👤 Le locataire déclare le sinistre à son assureur (mobilier) et prévient le propriétaire.
• 🏠 Le propriétaire déclare les dommages au bâtiment à son assureur.
• 💼 Chacun est indemnisé selon son assurance.
• 🚫 Logement totalement inhabitable : le locataire peut résilier son bail sans préavis.
• 📉 Logement partiellement inhabitable : réduction de loyer proportionnelle ou résiliation du bail. En cas de désaccord, le juge tranche.
• 🔨 Travaux de plus de 21 jours : baisse de loyer proportionnelle au temps et à la partie inutilisable.
📞 Un conseil gratuit avec l'ADIL
L'ADIL répond à vos questions par téléphone ou en entretien (avec ou sans rendez-vous).
• 🕗 Du lundi au jeudi : 8h45-12h00 et 13h30-17h30
• 🕗 Le vendredi : 8h30-12h00 et 13h30-16h00
• ☎️ 02 38 62 47 07
• 📍 Orléans (1 bis rue Saint-Euverte) et Mainvilliers (3 rue Philarète Chasles)
• 🌐 www.adil45-28.org